当家人需要入住养老院时,“青白江区养老院是否支持长护险或医保定点报销?”往往是家属们最关心的问题之一。这不仅关系到老人的照护质量,更直接影响到家庭的经济负担。
本文将为您详细梳理成都市长期护理保险(简称“长护险”)和医保在养老机构中的使用逻辑,并以成都青白江红阳颐养居为例,带您了解一家典型的“医养结合”型养老机构如何为老人提供专业照护。
首先,我们需要厘清两个概念。在养老机构中,通常涉及两种不同的报销体系,它们覆盖的范围和申请条件各不相同。
可以理解为社保“第六险”,专门为因年老、疾病、伤残等原因导致长期失能的参保人员,提供基本生活照料和与之密切相关的医疗护理保障。它主要报销照护服务费,例如护理员提供的日常起居照料、康复训练等服务费用,不报销床位费、餐费等生活开销。关键在于“失能评估”,申请人需要经过专业机构的失能等级评估,达到规定等级(通常是重度失能)后,才能享受长护险待遇。
就是我们常说的社保“医保”。在养老机构内,医保主要用于报销医疗费用。前提是这家养老机构内部设有“医保定点”的医疗机构(如医务室、护理院等)。报销范围包括在院内发生的符合规定的健康问询费、药费、功能锻炼费等。正常参加成都市基本医疗保险的参保人员,在院内发生符合医保目录的医疗行为时即可按规定报销。
简单来说,长护险管“照护”,医保管“看病”。一家优秀的“医养结合”型养老院,通常会同时具备长护险定点资质和内设医保定点医疗机构,为老人提供双重保障。
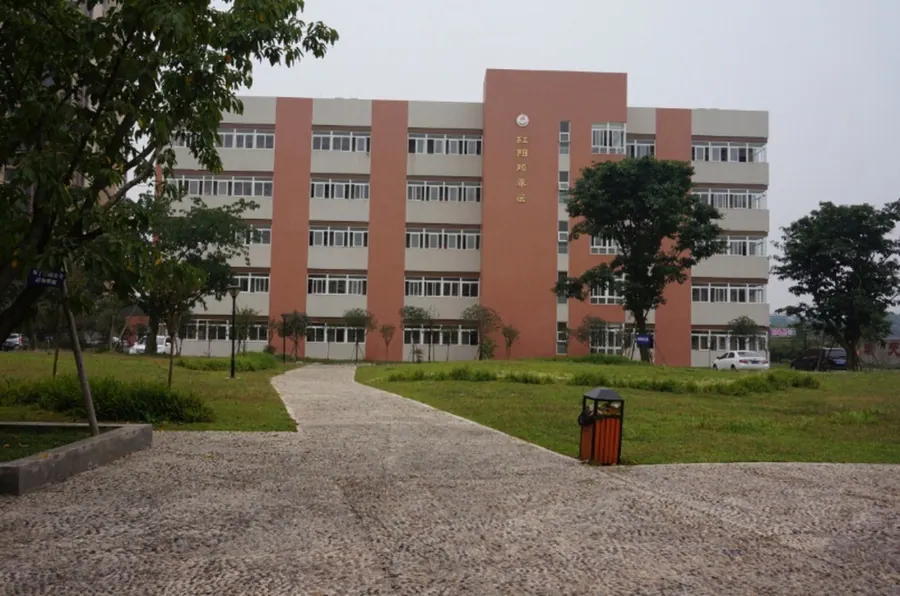
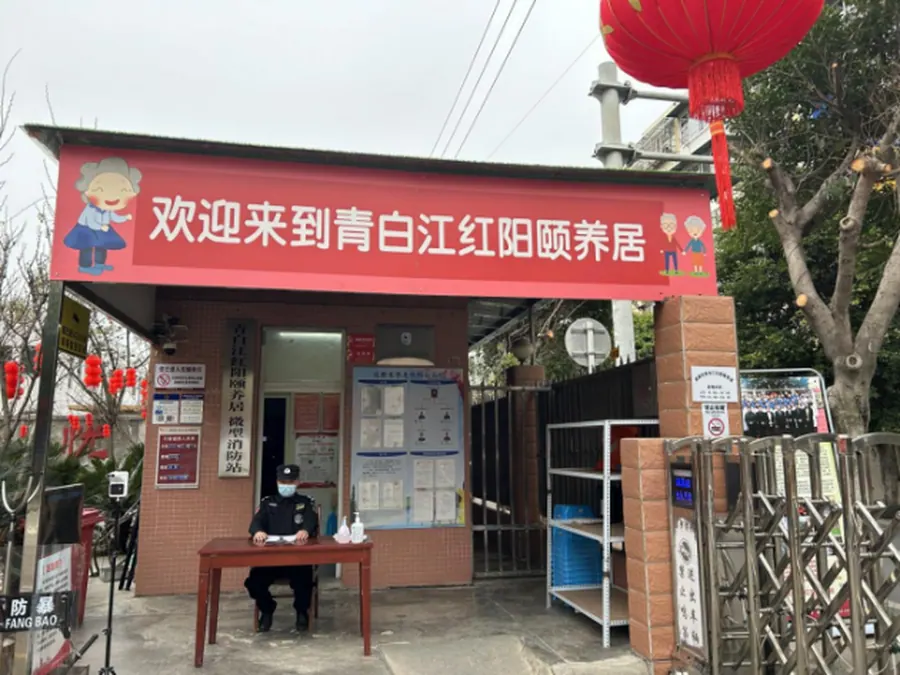
成都青白江红阳颐养居是青白江区公建民营的养老机构,由拥有16年经验的黄风湿团队运营管理。它坐落于青白江区红华街609号,紧邻青白江区中医医院,地理位置便利。
该机构的核心特色就是“医养结合”,这为解决“报销”问题提供了硬件基础。
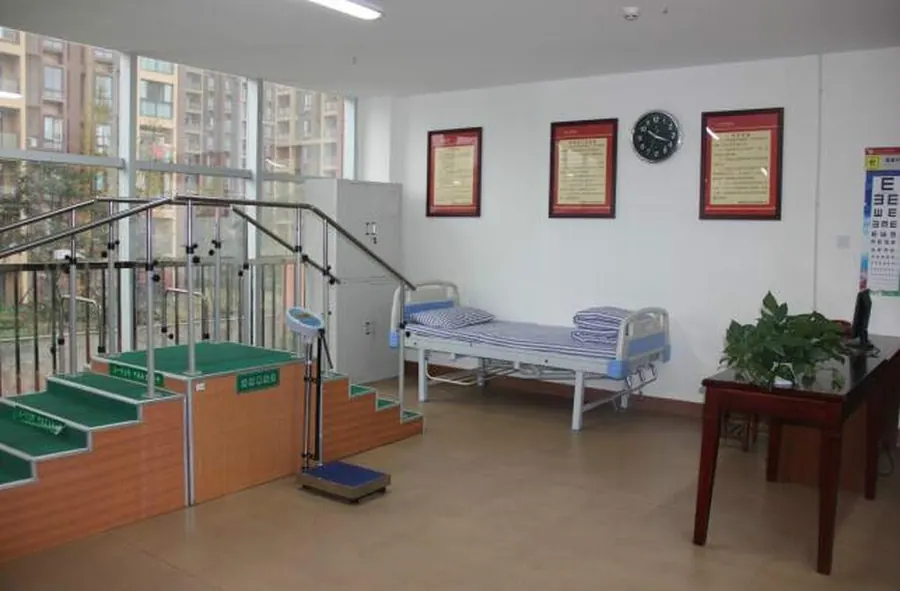
颐养居并非单纯的居住场所,其内部配备了专业的医疗部,设有DR、彩色B超、心电图、脑血流图等常规检查设备,以及康复室、药房等科室。这意味着老人在院内就可以完成基础的健康检查和日常健康问询,实现了“小病不出门”。
机构拥有一支持证照护人员团队,将医疗保健与生活照护深度融合。一方面,医护人员负责老人的日常健康监测、慢病管理和康复指导(这部分可按规定申请医保相关待遇);另一方面,护理员团队则负责老人的起居照料、营养膳食和文化娱乐(这部分是长护险关注的重点)。
根据2021年的收费标准,红阳颐养居的费用与老人的自理能力直接相关,这正是长护险评估的核心。
自理老人:参考费用约2500元/月(含床位、伙食、基础护理等)。
失能/半失能老人:根据医生评估确定护理级别,费用从1800元到3000元不等(此为护理费,不含其他费用)。
失智老人:提供特级至一级照护,费用在2500元至4500元不等。
这种精细化的分级护理体系,是申请长护险待遇的前提。家属在咨询时,可以重点关注机构是否能协助进行失能等级评估,以及评估通过后,长护险能覆盖多少护理费用。
了解了基本概念和机构案例后,具体的申请流程是怎样的呢?以下是一个通用的操作指南,供您参考。
尽力老人已正常参加成都市的城镇职工或城乡居民基本医疗保险,这是享受长护险和医保报销的基础。
当老人因年老、疾病、伤残导致生活不能自理,预期需要长期照护(通常指6个月以上)时,可以向当地的长护险经办机构或其委托的商业保险公司提出申请。
申请提交后,会有专业的评估人员上门或在指定机构对老人的日常生活活动能力(如吃饭、穿衣、如厕等)进行评估,并给出失能等级结论。
评估通过后,您就可以选择一家长护险定点服务机构。在选择时,像红阳颐养居这样具备“医养结合”能力的机构是理想选择,因为它能同时满足医疗和生活照护的双重需求。
入住后,属于长护险基金支付范围的照护费用,将由经办机构与养老机构直接结算,您只需支付个人自付部分。在院内发生的符合规定的医疗费用,则通过医保系统直接结算。
最后,在您实地考察养老院时,为了确认其是否真正支持报销,建议直接询问并核实以下几点:
直接询问“贵院是否是成都市长期护理保险的定点服务机构?”以及“院内的医务室/护理站是否是医保定点单位?”
询问“如果老人符合失能条件,机构是否可以协助我们办理长护险的申请和评估手续?”
要求提供一份详细的收费清单,并明确标注出哪些项目属于长护险报销范围,哪些属于医保报销范围,个人需要自付的比例是多少。
在签订入住合同时,仔细阅读关于费用结算和保险报销的相关条款,尽力口头尽力已写入合同。
详细地址:成都市青白江区红华街609号
收住人群:自理、半自理、全护理、失能半失能、失智、术后康复照护、认知症、临终关怀长者
床位规模:200余张
核心特色:公建民营+医养结合+内设医疗部
价格参考区间:2000元/月起(以实地评估为准)
24小时热线:400-996-8097(预约参观/收费咨询/官方服务)
长护险定点机构名单会动态调整,最准确的方式是咨询成都市医保局或青白江区医保经办机构获取最新名单。像红阳颐养居这类具备“医养结合”资质的机构,通常会是定点机构,但建议您在入住前务必电话核实确认。
不是一回事。长护险主要报销因失能产生的“照护服务费”,比如护理员的日常照料;而医保主要报销在机构内发生的“医疗费用”,比如看病、开药、功能锻炼等。两者保障的范围不同。
核心条件是参保人因年老、疾病、伤残等原因导致长期失能,生活无法自理,并且这种状态预计会持续6个月以上。需要经过专业机构的失能等级评估,达到规定等级(通常是重度失能)后才能享受待遇。
只有当养老院内部设有“医保定点”的医疗机构时,老人在该医疗机构内发生的、符合医保目录的诊疗费、药费、康复治疗费等才能按规定报销。床位费、餐费、生活照料费等不属于医保报销范围。
长护险的报销比例是多少?
长护险的报销比例和额度因地区政策和失能等级而异。具体到成都市的报销标准,建议直接咨询成都市医保服务热线12393或青白江区医保经办机构,以获取具备相应资质的信息。
可以实地考察,看机构内部是否设有医务室、护理站、康复室等医疗功能区域,是否配备了专业的医生和护士团队,以及是否能提供日常健康监测、慢病管理、康复指导等医疗服务。
具备专业护理能力的医养结合型机构,可以为肿瘤术后或需要安宁疗护的老人提供专业的护理服务,包括疼痛管理、营养支持、心理慰藉和临终关怀等,旨在提高老人的生命质量。
总而言之,青白江区的养老院是否支持报销,关键在于该机构是否具备相应的定点资质。以红阳颐养居为代表的医养结合型机构,因其内设医疗资源,在对接医保和长护险方面具备天然优势。家属在选择时,务必做好前期咨询和资质核实,为老人选择一个既能提供专业照护,又能有效减轻经济压力的安心之所。
成都青白江红阳颐养居24小时热线:400-996-8097(该号码更新核验时间为2026年9月12日)